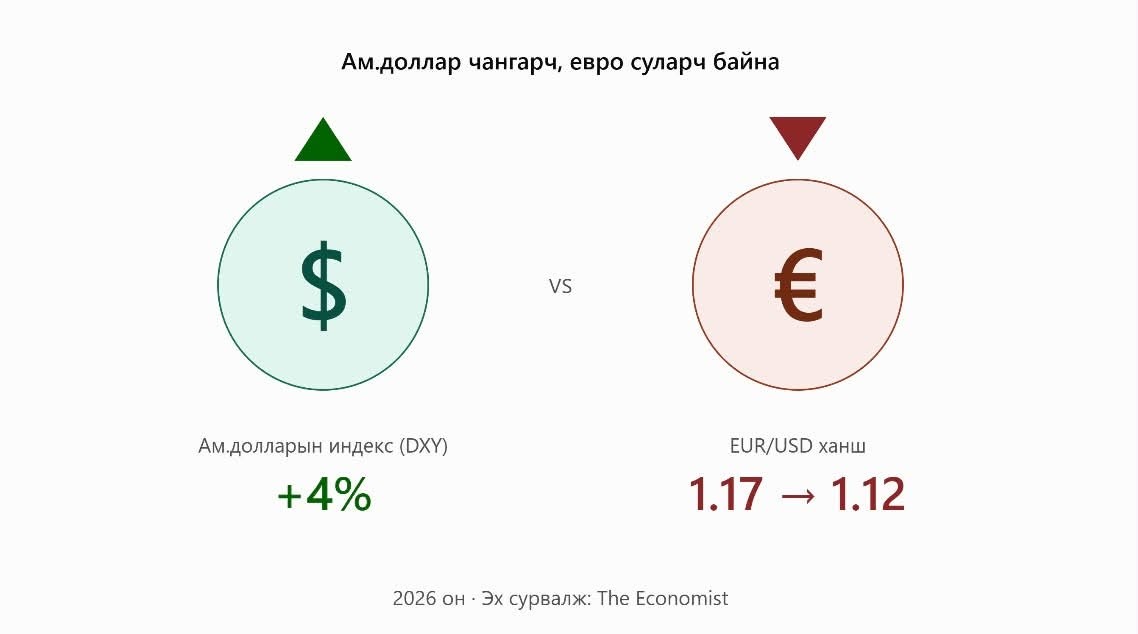
2026 онд ам.долларын ханшийн индекс (DXY) 4 хувиар өсөж, евро ам.доллартой харьцах ханш 1.17 орчмоос 1.12 болж суларчээ. АНУ-ын эдийн засгийн харьцангуй хүчтэй өсөлт, ам.доллароор илэрхийлэгдсэн хөрөнгийн өгөөж, эрчим хүчний экспортлогчийн байр суурь нь ам.долларыг дэмжиж байна. Харин Европын төсөв, улс төрийн эрсдэл еврогийн ханшид дарамт болжээ.
АНУ-ын эдийн засаг төсөөллөөс давж өсөж байна. Өнгөрсөн оны сүүлээр эдийн засагчид 2026 оны улирлын өсөлтийг жилийн хурдаар тооцоход 1.6–1.9 хувь байхаар таамаглаж байсан бол эхний хоёр улиралд өсөлт 2.5 болон 2.2 хувьд хүрчээ. Өрхийн хэрэглээ болон хиймэл оюуны дэд бүтцэд чиглэсэн бизнесийн хөрөнгө оруулалт эдийн засгийн өсөлтийг голлон тэтгэсэн байна. Гуравдугаар улирлын өсөлт үүнээс ч өндөр байх төлөвтэй бөгөөд Атланта дахь Холбооны нөөцийн банкны GDPNow загвар 3.7 хувийн өсөлт тооцжээ. Эдийн засгийн идэвхжил хүчтэй байгаа нь Холбооны нөөцийн сан бодлогын хүүгээ өндөр түвшинд удаан хадгалах, цаашлаад нэмэгдүүлэх хүлээлтийг бий болгож байна. Үүний үр дүнд ам.доллароор илэрхийлэгдсэн хөрөнгийн өгөөж нэмэгдэж, ам.долларын эрэлт өсөх нөхцөл бүрдэнэ.
Эрчим хүчний үнийн өсөлт ам.долларт өмнөхөөс өөрөөр нөлөөлж байна. Ираны дайнаас үүдсэн эрчим хүчний үнийн өсөлт АНУ-д инфляцын дарамт нэмэгдүүлж байгаа ч ам.долларын ханшийг дэмжих талтай. АНУ занарын олборлолтын өсөлтийн ачаар 2010-аад оны сүүлээс эрчим хүчний цэвэр экспортлогч болсон. Өмнө нь газрын тосны үнэ өсөхөд импортын төлбөр нэмэгдэж, гадагш чиглэх валютын урсгал ам.долларт дарамт учруулдаг байв. Харин одоо газрын тосны үнийн өсөлт эрчим хүчний экспортын орлогыг нэмэгдүүлж, ам.долларын ханшийг дэмжих нэг хүчин зүйл болжээ.
Бондын өгөөжийн өсөлт ам.долларыг дэмжиж байгаа ч эрсдэл дагуулж байна. АНУ-ын эдийн засгийн өсөлт хүлээлтээс сайн байгаа нь бодлогын хүү өндөр хэвээр байх хүлээлтийг нэмэгдүүлж, бондын өгөөж өсөхөд нөлөөлжээ. Үүний зэрэгцээ улсын өр, төсвийн алдагдал болон Засгийн газрын зээллэгийн хэрэгцээ нэмэгдэж байгаа нь урт хугацаат бондын зах зээлд дарамт учруулж байна. Бондын үнэ буурч, өгөөж өсөх нь ам.доллароор илэрхийлэгдсэн хөрөнгийг хөрөнгө оруулагчдад илүү өгөөжтэй болгож, гадаадын хөрөнгө оруулалтыг татдаг. Гэхдээ улсын өр, төсвийн алдагдлын талаарх болгоомжлол даамжирвал өндөр өгөөж ам.долларын эрэлтийг дэмжихээ больж, харин ч ханшид нь сөргөөр нөлөөлж мэднэ.
Гадаадын хөрөнгө оруулалтын урсгал АНУ руу чиглэж байна. 2026 оны долдугаар сар хүртэлх 12 сарын хугацаанд гадаадын хөрөнгө оруулагчид АНУ-ын компанийн өрийн хэрэгслийг цэвэр дүнгээр 450 орчим тэрбум ам.доллароор худалдан авсан нь инфляцаар засварласан дүнгээр бараг 20 жилийн дээд үзүүлэлт болжээ. Харин АНУ-ын хувьцаа болон хөрөнгө оруулалтын сангийн нэгж эрхийн цэвэр худалдан авалт 900 орчим тэрбум ам.долларт хүрсэн нь түүхэн дээд түвшин юм. Эдгээр хөрөнгө оруулалт ам.долларын эрэлтийг нэмэгдүүлж байна. Өөрөөр хэлбэл, ам.долларын ханш зөвхөн бондын өгөөжөөс бус, АНУ-ын хувьцаа болон бусад санхүүгийн хөрөнгө, ялангуяа хиймэл оюуны салбарын өсөлтийн талаарх хөрөнгө оруулагчдын хүлээлтээс ихээхэн хамаарах болжээ.
Европын төсөв, улс төрийн эрсдэл еврог сулруулж байна. Францын төсвийн алдагдал, улс төрийн тогтворгүй байдал болон улсын өрийн тогтвортой байдлын талаарх болгоомжлол хөрөнгө оруулагчдын санааг зовоож байна. Францын 10 жилийн хугацаатай Засгийн газрын бондын өгөөж 2026 онд 3.5 хувиас 4.8 хувь болж өсөж, Германы ижил хугацаатай бондын өгөөжөөс 1.3–1.4 нэгж хувиар өндөр болжээ. Энэ зөрүү нь хөрөнгө оруулагчид Францын Засгийн газарт зээл олгохтой холбоотой эрсдэлийг Германтай харьцуулахад өндөр үнэлж байгааг илтгэнэ. Италийн улсын өр болон Европын төсвийн тогтвортой байдлын талаарх болгоомжлол ч еврогийн эрэлтэд нөлөөлж байна. Түүнчлэн евро фунт стерлинг, иен зэрэг бусад валютын эсрэг ч суларчээ. Энэ нь еврогийн сулралтыг зөвхөн ам.долларын хүчтэй байдалтай холбон тайлбарлах боломжгүйг харуулна.
Уламжлалт ойлголтоор ам.доллар АНУ-ын эдийн засаг хүчтэй өсөх үед ч, дэлхийн эдийн засаг хямарч, хөрөнгө оруулагчид аюулгүй хөрөнгө эрэх үед ч чангардаг байв. Харин одоо түүний ханш АНУ-ын хувьцаа, ялангуяа хиймэл оюун болон технологийн салбарын өсөлтийн талаарх хүлээлтээс улам их хамаарах болжээ. Хэрэв энэ хүлээлт хэт өөдрөг байж, хиймэл оюуны салбарын хөрөнгө оруулалтын хөөс хагарвал хөрөнгө оруулагчид АНУ-ын санхүүгийн хөрөнгөөс олноороо гарч, ам.долларын ханш огцом сулрах эрсдэлтэй. Нөгөө талаас, дэлхийн санхүүгийн тодорхойгүй байдал огцом нэмэгдвэл аюулгүй хөрөнгийн эрэлт өсөж, ам.долларын ханшийг дахин чангаруулж болно.
Иймээс ам.долларын өсөлт үргэлжлэх эсэх нь зөвхөн хүүгийн түвшнээс бус, АНУ-ын санхүүгийн хөрөнгөд итгэх хөрөнгө оруулагчдын итгэл, цаашдын өсөлтийн хүлээлт хэр бодитой байхаас шалтгаална.
Төгрөгийн ханш тогтвортой байгаа ч эрсдэл хэвээр байна. Төгрөгийн ам.доллартой харьцах нэрлэсэн ханш харьцангуй тогтвортой байгаа энэ үед дэлхийн зах зээлд ам.доллар бусад валютын эсрэг чангарч байгаа нь төгрөг тэдгээр валютын эсрэг чангарах нөхцөл бүрдүүлж байна. Импортын бараа, үйлчилгээ худалдан авагчдын хувьд энэ нь таатай мэдээ. Гэхдээ хэрэглэгчдэд ашигтай нөхцөл бүрдлээ гээд эдийн засаг бүхэлдээ хожиж байна гэсэн үг биш.
Дотоодын инфляц худалдааны түнш орнуудынхаас өндөр хэвээр байж, нэрлэсэн ханшийн хөдөлгөөн энэ зөрүүг нөхөхгүй бол төгрөгийн бодит ханш чангарах дарамт нэмэгдэнэ. Ингэснээр импортын бараа харьцангуй хямдарч, дотоодын үйлдвэрлэгчдийн өрсөлдөх чадварт дарамт учирна. Энэ байдал удаан үргэлжилбэл импортын эрэлт болон шатахууны импортын төлбөр зэрэг гадаад төлбөрийн хэрэгцээ өсөж, төлбөрийн тэнцэл, валютын нөөцөд дарамт учруулах эрсдэлтэй.
Уул уурхайн экспортын орлого нэмэгдэх нь гадаад валютын нөөцийн өсөлтийг дэмжиж, нөөц түүхэн дээд түвшинд хүрсэн нь нэрлэсэн ханшийг богино хугацаанд тогтвортой хадгалахад түшиг болж байна. Гэхдээ эдийн засаг тэлж, гадаад төлбөрийн хэрэгцээ өсөхийн хэрээр валютын нөөцийн хүрэлцээг зөвхөн хэмжээгээр нь бус, болзошгүй гадаад шок болон төлбөрийн хэрэгцээтэй харьцуулан үнэлэх шаардлагатай.
Хэрэв бодит ханшийн чангаралт үргэлжилж, шатахууны импорт өсөхийн зэрэгцээ хиймэл оюуны салбарын талаарх хүлээлт огцом өөрчлөгдөн, экспортын түүхий эдийн үнэ, эрэлт буурвал Монголын төлбөрийн тэнцэлд давхар дарамт ирнэ. Төсөв тэлж, улсын өр нэмэгдэж буй өнөөгийн нөхцөлд томоохон гадаад шок тохиолдвол төгрөгийн ханшид огцом тохируулга хийх шаардлага ч үүсэж болно. Монголын өмнөх туршлага ийм эрсдэлийг үл тоомсорлож болохгүйг сануулдаг.
Иймээс нэрлэсэн ханшийн тогтвортой байдал, валютын нөөцийн өсөлтөд хэт тайвширч болохгүй. Гадаад орчин таатай байгаа үед ч бодит ханшийн чангаралт, төсвийн тэнцвэргүй байдал, улсын өрийн өсөлт эдийн засгийн гадаад шокт өртөх эмзэг байдлыг нэмэгдүүлнэ.
Эх сурвалж: The Economist, “The dollar smirk”, October 10th–16th 2026.
Эдийн засагч: Д.Ган-Очир
 264